فرق نرخ ارز روی تابلو صرافی با پولی که دریافت میکنیم
تصور کنید برای تبدیل پول به صرافی مراجعه کردهاید. نرخ دلار روی تابلو با رقمی که از قبل بررسی کردهاید تفاوت چندانی ندارد و تصور میکنید معامله بهصرفهای در پیش دارید. اما هنگام تسویه، مبلغی که واقعاً دریافت میکنید کمتر از انتظار شماست. این اختلاف همیشه به معنای گرانفروشی یا تخلف نیست. گاهی نرخ نمایشدادهشده، نرخ خرید صرافی است و نه نرخ فروش؛ گاهی هم نوع ارز، مبلغ معامله، کارمزد یا روش تسویه باعث تغییر نتیجه میشود. برای کسی که بین ایران و ترکیه پول جابهجا میکند، این تفاوت اهمیت بیشتری دارد: ممکن است صرافیای که نرخ جذابتری اعلام میکند، در نهایت پول کمتری به مقصد برساند. مسئله اصلی بنابراین فقط این نیست که دلار یا لیر چند است؛ سؤال مهمتر این است: پس از تمام هزینهها، دقیقاً چه مقدار پول به دست شما میرسد؟
نرخ تابلو، نرخ معامله و مبلغ نهایی؛ سه عددی که نباید یکی فرض شوند
در بسیاری از مقایسههای روزانه، کاربران تنها یک عدد را بررسی میکنند؛ مثلاً قیمت فروش دلار یا قیمت خرید لیر. درحالیکه برای ارزیابی یک معامله باید سه مفهوم را از هم جدا کرد:
۱. نرخ اعلامی صرافی
این همان عددی است که روی تابلو، وبسایت یا کانال اطلاعرسانی صرافی منتشر میشود. این نرخ ممکن است صرفاً برای اطلاعرسانی باشد و الزاماً به معنای تعهد صرافی به انجام معامله با همان قیمت نباشد.
۲. نرخ قابل معامله
نرخی است که صرافی پس از مشخص شدن مبلغ، نوع ارز، روش پرداخت و شرایط تسویه برای معامله شما پیشنهاد میکند. برای مثال، نرخ تبدیل مبلغ کم ممکن است با نرخ معاملهای در حجم بالاتر متفاوت باشد. همچنین نرخ اسکناس میتواند با نرخ حواله یکسان نباشد.
۳. مبلغ خالص دریافتی
این عدد مهمترین معیار تصمیمگیری است. مبلغ خالص یعنی پولی که پس از کسر تمام هزینههای اعلامشده و اعمال نرخ نهایی، واقعاً به دست شما میرسد. قاعده مهم: اگر دو صرافی نرخ متفاوتی اعلام میکنند، تا زمانی که مبلغ خالص دریافتی از هر دو را برای یک معامله یکسان نپرسیدهاید، نمیتوانید درباره ارزانتر بودن آنها قضاوت کنید.
چرا نرخ یک ارز در دو صرافی نتیجه یکسانی ندارد؟
اختلاف قیمت همیشه ناشی از تغییر ارزش خود ارز نیست. گاهی تفاوت به شرایط معامله مربوط میشود.
تفاوت نرخ خرید و فروش
صرافی معمولاً برای خرید و فروش یک ارز دو نرخ متفاوت دارد:
- نرخ خرید: قیمتی که صرافی ارز را از مشتری میخرد.
- نرخ فروش: قیمتی که صرافی ارز را به مشتری میفروشد.
فردی که فقط قیمت دلار را در یک کانال میبیند، ممکن است متوجه نشود عدد منتشرشده مربوط به کدام سمت معامله است.
تفاوت اسکناس و حواله
قیمت اسکناس و حواله الزاماً برابر نیست. اسکناس به شکل فیزیکی تحویل داده میشود، اما حواله به معنای انتقال وجه از طریق مسیر توافقشده است. در معاملات ایران و ترکیه، این تفاوت میتواند بر هزینه و زمان تسویه اثر بگذارد. بنابراین پرسیدن «دلار چند است؟» کافی نیست؛ باید مشخص شود دلار اسکناس مدنظر است یا حواله.
کارمزد و هزینههای جانبی
گاهی نرخ تبدیل ارز مناسب به نظر میرسد، اما هزینه انتقال ارز، کارمزد خدمات یا هزینه دریافت وجه در مقصد باعث کاهش مبلغ نهایی میشود. این هزینهها ممکن است جداگانه اعلام شوند یا در نرخ پیشنهادی لحاظ شده باشند. به همین دلیل باید از صرافی پرسید مبلغ اعلامشده نهایی است یا هزینه دیگری نیز به آن اضافه خواهد شد.
یک مثال از معاملهای که ظاهراً ارزانتر است، اما در عمل گرانتر تمام میشود
فرض کنید قصد دارید معادل ۱۰۰۰ دلار پول را به لیر تبدیل کنید و از دو صرافی در استانبول استعلام میگیرید. اعداد زیر صرفاً فرضیاند و برای نشان دادن روش مقایسه استفاده میشوند، نه اعلام نرخ واقعی بازار.
| جزئیات معامله | صرافی اول | صرافی دوم |
|---|---|---|
| نرخ پیشنهادی هر دلار | ۴۳ لیر | ۴۲٫۸ لیر |
| مبلغ اولیه | ۱۰۰۰ دلار | ۱۰۰۰ دلار |
| مبلغ پیش از هزینهها | ۴۳٬۰۰۰ لیر | ۴۲٬۸۰۰ لیر |
| هزینه خدمات | ۵۰۰ لیر | صفر |
| مبلغ خالص دریافتی | ۴۲٬۵۰۰ لیر | ۴۲٬۸۰۰ لیر |
در این مثال، صرافی اول نرخ جذابتری اعلام کرده، اما در پایان ۳۰۰ لیر کمتر پرداخت میکند. اگر مشتری فقط نرخ روی تابلو را مقایسه میکرد، احتمالاً انتخاب اشتباهی انجام میداد. نتیجه: نرخ بهتر لزوماً به معنای معامله بهتر نیست؛ مبلغ خالص دریافتی معیار دقیقتری است.
در مسیر ایران به ترکیه، کدام بخش معامله بیشتر اهمیت دارد؟
برای ایرانیانی که در ترکیه زندگی میکنند یا مرتب بین دو کشور پول جابهجا میکنند، معامله معمولاً فقط تبدیل یک ارز به ارز دیگر نیست. گاهی پول ابتدا به تومان دریافت میشود، سپس به ارز واسط تبدیل میشود و در نهایت در ترکیه به لیر پرداخت میشود. در چنین شرایطی، باید کل مسیر را بررسی کرد.
سناریوی اول: تبدیل مستقیم تومان به لیر
در این روش، مشتری مبلغ تومانی را پرداخت میکند و معادل توافقشده آن را به لیر دریافت میکند. مزیت این روش، سادگی محاسبه است؛ اما باید روشن باشد که نرخ تبدیل بر چه مبنایی تعیین شده و آیا هزینهای در مقصد کسر میشود یا نه.
سناریوی دوم: تبدیل تومان به دلار و سپس دلار به لیر
در این مسیر، دو مرحله تبدیل انجام میشود:
1. تومان به دلار تبدیل میشود.
2. دلار در ترکیه به لیر تبدیل میشود.
این روش ممکن است در بعضی شرایط مناسبتر باشد، اما چون دو بار تبدیل انجام میشود، اختلاف نرخ خرید و فروش در هر دو مرحله اهمیت دارد.
برای مقایسه، فرمول ساده زیر کاربرد دارد:
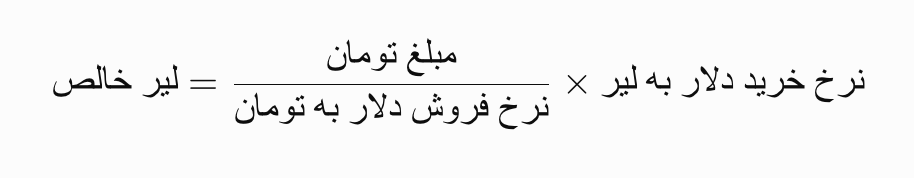
این فرمول زمانی قابل استفاده است که نرخها دقیقاً از سمت معامله مشتری انتخاب شده باشند و هزینههای جانبی نیز جداگانه کسر شوند.
سناریوی سوم: انتقال با تسویه در مقصد
در این حالت، مبلغ در یک طرف پرداخت میشود و معادل آن در ترکیه تحویل داده میشود. اینجا فقط نرخ ارز مهم نیست. زمان تسویه، روش پرداخت، اعتبار طرف معامله، امکان پیگیری و شفافیت توافق نیز اهمیت دارند. ممکن است یک پیشنهاد از نظر عددی بهتر باشد، اما اگر زمان تحویل یا شرایط بازپرداخت روشن نباشد، ریسک بیشتری به مشتری تحمیل کند. هر مسیر انتقال باید با رعایت مقررات قابلاعمال در مبدأ و مقصد و از طریق ارائهدهندگان مجاز بررسی شود.
چگونه دو صرافی را بدون اشتباه مقایسه کنیم؟
برای مقایسه منصفانه، باید از هر دو صرافی دقیقاً درباره یک معامله واحد استعلام بگیرید.
این موارد را مشخص کنید:
- مبلغ دقیق پرداختی در ایران چقدر است؟
- ارز مورد معامله چیست؟
- نرخ اعلامشده مربوط به خرید است یا فروش؟
- معامله اسکناس است یا حواله؟
- مبلغ نهایی قابل پرداخت در ترکیه چقدر است؟
- آیا کارمزد یا هزینه دیگری وجود دارد؟
- تسویه چه زمانی انجام میشود؟
- اگر انتقال انجام نشود یا با تأخیر مواجه شود، تکلیف پول چیست؟
بهتر است پاسخها را بهصورت مکتوب دریافت کنید؛ بهخصوص وقتی مبلغ معامله قابلتوجه است.
یک جدول ساده برای تصمیمگیری
| معیار مقایسه | صرافی اول | صرافی دوم |
|---|---|---|
| مبلغ پرداختی | یکسان | یکسان |
| نرخ نهایی معامله | استعلام شود | استعلام شود |
| کارمزد کل | استعلام شود | استعلام شود |
| مبلغ خالص مقصد | استعلام شود | استعلام شود |
| زمان تسویه | استعلام شود | استعلام شود |
| شرایط پیگیری و بازپرداخت | بررسی شود | بررسی شود |
اگر یکی از صرافیها حاضر نیست مبلغ نهایی و شرایط معامله را شفاف اعلام کند، بهتر است پیش از پرداخت پول درباره ادامه معامله تجدیدنظر کنید.
خطرها و فرصتها برای خریدار ارز
فرصت: پیدا کردن هزینه واقعی تبدیل
مقایسه مبلغ خالص دریافتی میتواند نشان دهد که گاهی تفاوت میان دو صرافی از اختلاف نرخ اعلامی آنها مهمتر است. این موضوع بهویژه برای افرادی که بهصورت ماهانه هزینه زندگی، اجاره یا خریدهای خود را از ایران تأمین میکنند، اهمیت دارد. حتی اختلاف کوچک در یک معامله، در تکرارهای متعدد میتواند به هزینه قابلتوجهی تبدیل شود.
خطر: اعتماد به نرخهای منتشرشده بدون استعلام نهایی
نرخهای کانالها و تابلوها ممکن است با تأخیر بهروزرسانی شوند یا فقط برای شرایط مشخصی معتبر باشند. در بازار پرنوسان، فاصله میان زمان مشاهده نرخ و زمان انجام معامله میتواند نتیجه را تغییر دهد.
خطر روانی: ترس از جا ماندن از نرخ بهتر
وقتی قیمت ارز سریع تغییر میکند، بعضی افراد از ترس گرانتر شدن، بدون بررسی شرایط تسویه معامله میکنند. در مقابل، گروهی نیز به امید پیدا کردن نرخ بهتر، بارها معامله را عقب میاندازند و در نهایت با شرایط نامطلوبتری روبهرو میشوند. راه منطقی، تعیین یک چارچوب مشخص برای تصمیمگیری است: مبلغ نهایی، زمان تسویه، هزینهها و اعتبار ارائهدهنده خدمات باید پیش از پرداخت بررسی شوند.
سه سناریو که میتوانند نتیجه معامله را تغییر دهند
| وضعیت بازار | پیامد احتمالی برای معامله |
|---|---|
| نوسان شدید نرخ ارز | نرخ اولیه ممکن است تا زمان تسویه تغییر کند |
| افزایش تقاضا برای لیر در ترکیه | اختلاف نرخ خرید و فروش ممکن است بیشتر شود |
| محدود شدن دسترسی به مسیرهای انتقال | هزینه، زمان و ریسک تسویه ممکن است افزایش یابد |
این سناریوها پیشبینی قطعی نیستند. هدف آنها نشان دادن این است که چرا نباید یک نرخ ثابت را مستقل از شرایط معامله ارزیابی کرد.
اشتباه رایجی که ممکن است هزینه زیادی ایجاد کند
یکی از اشتباهات رایج، مقایسه نرخ خرید یک صرافی با نرخ فروش صرافی دیگر است. برای مثال، فردی نرخ خرید دلار در صرافی اول را میبیند و آن را با نرخ فروش دلار در صرافی دوم مقایسه میکند. این دو عدد از نظر معاملاتی هممعنا نیستند. اشتباه دیگر، نادیده گرفتن زمان اعتبار نرخ است. ممکن است نرخ اعلامی برای چند دقیقه معتبر باشد یا فقط در صورت انجام معامله در همان لحظه قابل اجرا باشد. همچنین نباید صرفاً به دلیل آشنایی قبلی یا تبلیغات یک مجموعه، شرایط تسویه و دریافت رسید را نادیده گرفت. نام آشنا جایگزین بررسی مجوز، هویت طرف معامله و شفافیت تعهدات نیست.
پرسشهای متداول درباره نرخ واقعی صرافیها
۱. چرا نرخ دلار در تابلو صرافی با نرخ اعلامشده هنگام معامله متفاوت است؟
ممکن است نرخ تابلو مربوط به سمت دیگری از معامله، نوع متفاوتی از ارز یا زمان دیگری باشد. همچنین مبلغ معامله و شرایط تسویه میتواند بر نرخ نهایی اثر بگذارد.
۲. برای تبدیل تومان به لیر، نرخ دلار را هم باید بررسی کنیم؟
اگر مسیر تبدیل از تومان به دلار و سپس از دلار به لیر باشد، بله. نرخ هر دو مرحله باید بررسی شود. اما اگر تبدیل مستقیم تومان به لیر انجام میشود، معیار اصلی مبلغ خالص لیر دریافتی در برابر تومان پرداختی است.
۳. آیا حواله همیشه از اسکناس ارزانتر است؟
خیر. هزینه و نرخ حواله به مسیر انتقال، ارائهدهنده خدمات، شرایط بازار و زمان تسویه بستگی دارد. نمیتوان یک قاعده ثابت برای ارزانتر بودن حواله یا اسکناس در نظر گرفت.
۴. اگر صرافی نرخ بهتری پیشنهاد کند، آیا انتخاب مناسبتری است؟
نه لزوماً. باید کارمزد، مبلغ خالص دریافتی، زمان تسویه و شرایط پیگیری را هم مقایسه کنید. نرخ بهتر بدون شفافیت در سایر شرایط، معیار کافی برای انتخاب نیست.
۵. قبل از انتقال پول از ایران به ترکیه چه چیزی را باید مکتوب دریافت کنیم؟
مبلغ پرداختی، ارز و نرخ نهایی، مبلغ قابل دریافت در ترکیه، تمام هزینهها، زمان تسویه و شرایط لغو یا بازپرداخت باید روشن باشد. همچنین مجاز بودن مسیر انتقال و اعتبار ارائهدهنده خدمات را بررسی کنید.
جمعبندی؛ به جای پرسیدن «نرخ چند است؟» بپرسید «چقدر به دستم میرسد؟»
در معاملات ارزی میان ایران و ترکیه، عددی که روی تابلو میبینید فقط بخشی از واقعیت معامله است. نرخ خرید و فروش، تفاوت اسکناس و حواله، کارمزد و زمان تسویه همگی میتوانند نتیجه نهایی را تغییر دهند. برای انتخاب صرافی، سه اقدام ساده اما مهم انجام دهید:
- از دستکم دو صرافی برای مبلغ و شرایط یکسان استعلام بگیرید.
- مبلغ خالص دریافتی در مقصد را پس از تمام هزینهها مقایسه کنید.
- نرخ نهایی، زمان تسویه و تعهدات طرف مقابل را پیش از پرداخت، مکتوب دریافت کنید.
در نهایت، بهترین صرافی الزاماً مجموعهای نیست که پایینترین نرخ را روی تابلو نمایش میدهد؛ بلکه مجموعهای است که با شرایط شفاف و قابل پیگیری، مبلغ توافقشده را در زمان مشخص به شما تحویل میدهد.
دیدگاهتان را بنویسید