راهنمای تصمیمگیری برای انتخاب کمهزینهترین مسیر تبدیل ارز و حواله به ترکیه | ۱۲ نوامبر ۲۰۲۶
مقدمه: چرا نرخ ارزی که میبینید، لزوماً همان مبلغی نیست که دریافت میکنید؟
فرض کنید یکی از اعضای خانوادهتان در ایران قصد دارد برای تأمین هزینههای زندگی شما در استانبول، ۱۰۰ میلیون تومان پول بفرستد.
او سه پیشنهاد دریافت میکند:
- تبدیل مستقیم تومان به لیر و واریز به حساب ترکیه؛
- خرید دلار در ایران و تبدیل آن به لیر در استانبول؛
- استفاده از درهم بهعنوان ارز واسطه و تسویه نهایی به لیر.
هر سه مسیر در ظاهر منطقی به نظر میرسند. اما یک مسئله وجود دارد: نرخی که در تابلو صرافی میبینید، الزاماً نرخ نهایی معامله شما نیست.
اختلاف نرخ خرید و فروش، کارمزد انتقال، هزینه تبدیل مجدد و حتی فاصله زمانی میان توافق و تسویه میتوانند نتیجه را تغییر دهند.
بنابراین، برای انتخاب مسیر مناسب نباید فقط بپرسید دلار گرانتر است یا درهم و لیر؛ باید بدانید در پایان معامله، چند لیر واقعاً به دست گیرنده میرسد.
این موضوع برای ایرانیانی که در ترکیه زندگی میکنند اهمیت ویژهای دارد؛ زیرا حتی اختلاف نسبتاً کوچک در نرخ تبدیل، در انتقالهای ماهانه و مبالغ بزرگ میتواند به هزینهای قابلتوجه تبدیل شود.
۱. اولین اشتباه: مقایسه قیمت ارزها بهجای مقایسه قدرت خرید نهایی
قیمت یک ارز بهتنهایی معیار مناسبی برای انتخاب مسیر انتقال نیست.
برای مثال، ممکن است نرخ خرید دلار در ایران مناسب به نظر برسد، اما هنگام تبدیل دلار به لیر در استانبول، اختلاف نرخ خرید و فروش صرافی بخش مهمی از مزیت اولیه را از بین ببرد.
در مقابل، تبدیل مستقیم تومان به لیر ممکن است یک مرحله از معامله را حذف کند؛ اما اگر نرخ پیشنهادی صرافی برای حواله نامناسب باشد، این سادگی لزوماً به معنای صرفه اقتصادی نیست.
برای مقایسه درست، باید سه مسیر را جداگانه بررسی کرد.
مسیر اول: تبدیل مستقیم تومان به لیر
یک مرحله تبدیل
در این روش، مبلغ تومانی در ایران دریافت میشود و معادل آن به لیر ترکیه به حساب بانکی گیرنده واریز یا به شکل مورد توافق تسویه میشود.
مزیت اصلی این روش، حذف تبدیل ارز واسطه است.
بااینحال، باید به چند نکته توجه کرد:
- نرخ حواله ممکن است با نرخ اسکناس لیر متفاوت باشد.
- کارمزد انتقال ممکن است جداگانه محاسبه شود.
- نرخ اولیه اعلامشده ممکن است با نرخ قطعی تسویه تفاوت داشته باشد.
بنابراین، معیار واقعی این مسیر تعداد لیر دریافتی پس از کسر تمام هزینههاست.
مسیر دوم: خرید دلار در ایران و تبدیل آن در ترکیه
دو مرحله تبدیل
در این سناریو، ابتدا تومان به دلار تبدیل میشود و سپس دلار در ترکیه به لیر تبدیل خواهد شد.
این مسیر زمانی میتواند مزیت داشته باشد که نرخ خرید دلار در ایران و نرخ خرید دلار در صرافی ترکیه، در مجموع، نتیجه بهتری نسبت به تبدیل مستقیم ایجاد کنند.
اما دو نقطه هزینه وجود دارد:
1. اختلاف نرخ خرید و فروش دلار در ایران.
2. اختلاف نرخ خرید و فروش دلار در ترکیه.
اگر هزینه جابهجایی یا انتقال دلار نیز وجود داشته باشد، باید آن را به محاسبات اضافه کرد.
مسیر سوم: استفاده از درهم بهعنوان ارز واسطه
درهم امارات به دلیل ارتباط ارزی نزدیک با دلار آمریکا، در معاملات منطقهای و برخی مسیرهای انتقال پول مورد استفاده قرار میگیرد.
بااینحال، این ویژگی بهتنهایی درهم را به بهترین واسطه برای تبدیل تومان به لیر تبدیل نمیکند.
در این روش باید بررسی شود:
- درهم با چه نرخی در ایران تهیه میشود؟
- نرخ تبدیل درهم به لیر در مقصد چقدر است؟
- آیا برای تسویه، کارمزد جداگانه دریافت میشود؟
- آیا نرخ اعلامشده مربوط به اسکناس است یا حواله؟
اگر هزینه دو مرحله تبدیل و تسویه از اختلاف نرخ مسیر مستقیم بیشتر باشد، استفاده از درهم توجیه اقتصادی نخواهد داشت.
۲. تصویر بازار در ۱۲ نوامبر ۲۰۲۶؛ اختلاف تابلوها چرا مهم است؟
برای اینکه مقایسه صرفاً نظری نباشد، بهتر است به نرخهای منتشرشده در بازار ایران نگاه کنیم.
نمونه نرخهای ثبتشده در ۱۲ نوامبر ۲۰۲۶؛ قیمتها تومان به ازای هر واحد ارز هستند.
| ارز | نرخ فروش گزارششده |
|---|---|
| دلار آمریکا | ۲۶۶٬۸۰۰ تومان |
| درهم امارات | ۷۳٬۰۱۰ تومان |
| لیر ترکیه | ۵٬۳۱۰ تومان |
منبع: تابلوی نرخ ارز ریالنرخ؛ نرخهای گزارششده در ساعات معاملاتی.
در منبع دیگری، نرخ لیر در همان روز حدود ۵٬۳۲۷ تومان گزارش شده است.
این اختلاف به ما یک نکته مهم یادآوری میکند: حتی دو تابلوی آنلاین نیز ممکن است نرخ یکسانی نمایش ندهند. ساعت بهروزرسانی، منبع قیمتگذاری، نوع معامله و تفاوت نرخ نقدی و حواله میتوانند در این اختلاف مؤثر باشند.
پس نباید نرخ دلار را از یک سایت، نرخ درهم را از سایت دوم و نرخ لیر را از سایت سوم برداریم و با آنها یک معامله فرضی بسازیم؛ مگر اینکه مطمئن باشیم این نرخها در یک زمان و با شرایط معاملاتی قابل مقایسه ثبت شدهاند.
یک محاسبه ساده برای درک هزینه اختلاف نرخ
فرض کنیم قرار است ۱۰۰ میلیون تومان مستقیماً به لیر تبدیل شود.
با نرخ فرضی ۵٬۳۱۰ تومان برای هر لیر:
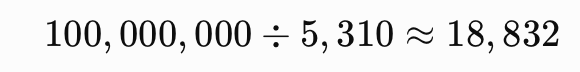
یعنی حدود ۱۸ هزار و ۸۳۲ لیر، پیش از کسر هزینههای احتمالی انتقال.
اگر همان مبلغ با نرخ ۵٬۳۲۷ تومان محاسبه شود:
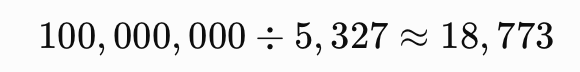
اختلاف دو محاسبه حدود ۵۹ لیر است.
این اختلاف فقط ناشی از تفاوت نرخ مرجع است و هنوز کارمزد یا هزینه حواله در آن محاسبه نشده است.
این اعداد نمونه محاسباتی بر اساس نرخهای منتشرشدهاند، نه پیشنهاد قطعی معامله.
۳. فرمولی که قبل از حواله باید از صرافی بپرسید
بهجای پرسیدن «قیمت لیر چند است؟»، سؤال دقیقتری مطرح کنید:
اگر من امروز ۱۰۰ میلیون تومان پرداخت کنم، دقیقاً چند لیر به حساب مقصد واریز میشود؟
این سؤال، بخش زیادی از ابهام معامله را از بین میبرد.
برای مقایسه مسیرها میتوان از فرمول زیر استفاده کرد:
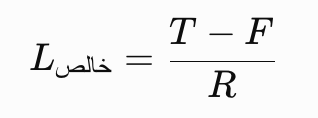
\[ L_{\text{خالص}}= \frac{T-F}{R} \]
- \(T\): مبلغ پرداختی به تومان
- \(F\): مجموع هزینههای کسرشده به تومان
- \(R\): نرخ مؤثر تبدیل هر لیر به تومان
- \(L\): تعداد لیر دریافتی
در مسیرهای چندمرحلهای نیز باید نرخ و هزینه هر مرحله جداگانه محاسبه شود.
مثلاً در مسیر دلار:
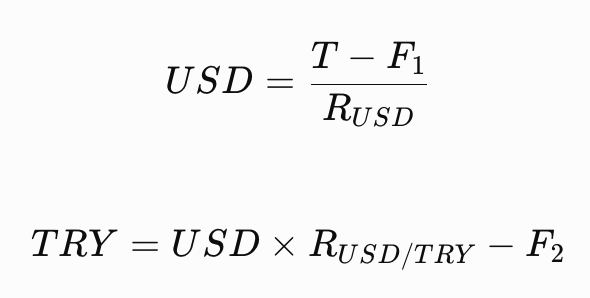
در این محاسبه، نرخ تبدیل دلار به لیر باید نرخ واقعی خرید دلار از سوی صرافی ترکیه باشد، نه نرخ فروش دلار به مشتری.
همین تفاوت کوچک در انتخاب نرخ خرید یا فروش میتواند نتیجه مقایسه را کاملاً تغییر دهد.
۴. چه زمانی تبدیل مستقیم بهتر است و چه زمانی دلار یا درهم؟
پاسخ به این سؤال به شرایط معامله بستگی دارد، نه به یک قانون همیشگی.
| شرایط بازار و معامله | مسیری که ارزش بررسی بیشتری دارد |
|---|---|
| نرخ مستقیم تومان به لیر رقابتی است | تبدیل مستقیم |
| دلار در ایران با نرخ مناسب تهیه میشود و تبدیل آن در ترکیه نیز صرفه دارد | مسیر دلار |
| نرخ تسویه درهم به لیر مناسب است و هزینه واسطه پایین است | مسیر درهم |
| اختلاف نرخها کم است اما کارمزد مسیرهای چندمرحلهای بالاست | مسیر مستقیم |
| نرخ قطعی حواله مشخص نیست | توقف و استعلام مجدد |
نکته مهم این است که هیچکدام از این مسیرها همیشه برنده نیستند.
حتی ممکن است در یک روز تبدیل مستقیم بهصرفهتر باشد و در روز بعد، به دلیل تغییر نرخهای خرید و فروش، مسیر دیگری نتیجه بهتری بدهد.
سه سناریوی محتمل برای تصمیمگیری
سناریوی اول: بازار آرام و اختلاف نرخ محدود
در شرایطی که نرخهای خرید و فروش تغییرات شدیدی ندارند، حذف مراحل اضافی معمولاً اهمیت بیشتری پیدا میکند. در چنین شرایطی تبدیل مستقیم میتواند گزینه مناسبی باشد، به شرط آنکه نرخ حواله رقابتی باشد.
سناریوی دوم: نوسان شدید در بازار ارز ایران
وقتی دلار، درهم و لیر در فاصله کوتاهی تغییر میکنند، نرخ اعلامی اولیه ممکن است تا زمان تسویه اعتبار خود را از دست بدهد.
در این شرایط، دریافت نرخ قطعی با زمان اعتبار مشخص اهمیت بیشتری از تلاش برای پیدا کردن بهترین قیمت روی تابلو دارد.
سناریوی سوم: اختلاف محسوس میان نرخ نقدی و حواله
گاهی قیمت لیر نقدی با نرخ حواله تفاوت دارد. اگر هدف، واریز پول به حساب بانکی در ترکیه باشد، مقایسه نرخ اسکناس با نرخ حواله اشتباه است.
باید نرخهایی را مقایسه کرد که دقیقاً برای یک نوع تسویه ارائه شدهاند.
این تفاوت در انتخاب صرافی ایرانی در ترکیه نیز اهمیت دارد؛ زیرا خدمات تحویل اسکناس، انتقال به IBAN و تسویه ارزی الزاماً قیمت یکسانی ندارند.
۵. فرصت یا خطر پنهان برای ایرانیان ساکن ترکیه
برای فردی که هر ماه مبلغ مشخصی از ایران دریافت میکند، مسئله فقط ارزانتر خریدن لیر نیست؛ مسئله حفظ قدرت خرید در مقصد است.
فرض کنید هزینه اجاره خانه، شارژ ساختمان و مخارج روزمره شما به لیر تعیین شدهاند، اما منبع تأمین پولتان تومان است.
در این وضعیت، سه ریسک وجود دارد:
- ریسک نرخ تبدیل: ممکن است نرخ تومانی لیر پیش از انجام حواله تغییر کند.
- ریسک تسویه: ممکن است مبلغ نهایی دریافتی کمتر از چیزی باشد که هنگام استعلام تصور کردهاید.
- ریسک زمانبندی: ممکن است به دلیل عجله برای پرداخت اجاره یا هزینههای ضروری، پیشنهادی را بپذیرید که از نظر اقتصادی مناسب نیست.
فرصت اصلی در چنین شرایطی، مقایسه همزمان چند مسیر و انتخاب بر اساس مبلغ خالص دریافتی است.
برای مثال، اگر هر ماه ۱۰۰ میلیون تومان انتقال میدهید، حتی تفاوت اندک در نرخ مؤثر تبدیل میتواند در طول یک سال به اختلاف قابلتوجهی منجر شود.
اشتباه رایج: تصمیمگیری براساس ارزانترین نرخ اعلامشده
یکی از خطاهای رایج این است که کاربر فقط به نرخ تبدیل توجه میکند و هزینه نهایی انتقال را نمیپرسد.
ممکن است صرافی اول نرخ بهتری اعلام کند، اما کارمزد انتقال را جداگانه دریافت کند.
صرافی دوم شاید نرخ ظاهراً بالاتری داشته باشد، اما همان نرخ شامل هزینه تسویه باشد.
در نتیجه، مقایسه صرفاً عددهای تابلو میتواند گمراهکننده باشد.
در خدمات حواله، حتی بعضی ارائهدهندگان هزینه را بر اساس مبلغ، روش پرداخت و نوع حساب مقصد محاسبه میکنند و نرخ مرجع سایت را نرخ قطعی معامله نمیدانند.
معیار درست، مبلغ نهایی قابل دریافت در حساب بانکی ترکیه است؛ نه نرخ تبلیغاتی اولیه.
۶. ترس از گرانتر شدن ارز؛ چرا گاهی باعث گرانتر تمام شدن حواله میشود؟
یکی از عوامل مهم در بازار ارز ایران، رفتار روانی خریداران است.
وقتی اخبار افزایش قیمت دلار یا درهم منتشر میشود، بعضی افراد برای جلوگیری از افزایش هزینه، بدون بررسی مسیرهای جایگزین سریعاً اقدام به تبدیل پول میکنند.
این رفتار سه پیامد احتمالی دارد:
- ترس از جا ماندن: فرد اولین نرخ پیشنهادی را میپذیرد، بدون اینکه پیشنهاد دیگری بگیرد.
- اعتماد بیش از حد به شایعات: تصمیم بر اساس پیشبینی کانالها و شبکههای اجتماعی گرفته میشود.
- طمع برای شکار بهترین نرخ: فرد آنقدر منتظر نرخ پایینتر میماند که در نهایت مجبور میشود در زمان نامناسب و با عجله حواله کند.
در بازار ارز، نه خرید در بالاترین نرخ و نه انتظار برای پایینترین نرخ قابل تضمین نیست.
اگر زمان پرداخت شما مشخص است، بهتر است تصمیم را بر اساس هزینه قطعی انتقال و میزان ریسک قابلتحمل بگیرید، نه پیشبینیهای هیجانی.
۷. قبل از انتخاب صرافی ایرانی در ترکیه، این موارد را بررسی کنید
انتخاب صرافی فقط به نرخ اعلامی محدود نمیشود. برای انتقال پول بین ایران و ترکیه، شفافیت معامله و امکان پیگیری آن نیز اهمیت دارد.
پیش از پرداخت، این موارد را بررسی کنید:
- مبلغ دقیق پرداختی به تومان؛
- تعداد لیر نهایی که به گیرنده میرسد؛
- کارمزد و هزینههای جانبی؛
- زمان تقریبی تسویه؛
- اعتبار زمانی نرخ پیشنهادی؛
- نام و مشخصات ارائهدهنده خدمات؛
- رسید پرداخت و امکان پیگیری تراکنش؛
- شرایط بازگشت وجه در صورت انجامنشدن انتقال.
همچنین توجه داشته باشید که مسیر انتقال باید با قوانین و الزامات مالی و ارزی مربوط به مبدأ و مقصد مطابقت داشته باشد.
۸. سؤالات متداول درباره تبدیل تومان به لیر و انتقال پول به ترکیه
۱. برای انتقال پول از ایران به ترکیه، خرید دلار بهتر است یا تبدیل مستقیم به لیر؟
هیچ پاسخ ثابتی وجود ندارد. باید نرخ مؤثر تبدیل، کارمزد و مبلغ نهایی دریافتی را در هر دو مسیر محاسبه کنید. اگر تبدیل مستقیم پس از کسر هزینهها لیر بیشتری تحویل دهد، خرید دلار ضرورتی ندارد.
۲. چرا نرخ لیر در صرافیهای مختلف استانبول متفاوت است؟
تفاوت نرخ خرید و فروش، موجودی ارز، حجم معامله، نوع تسویه و هزینه خدمات میتوانند باعث اختلاف قیمت شوند. همچنین نرخ اسکناس الزاماً با نرخ حواله یکسان نیست.
۳. آیا نرخ تابلوی صرافی برای محاسبه مبلغ حواله کافی است؟
خیر. تابلو معمولاً نرخ مرجع یا نرخ اعلامی خریدوفروش را نشان میدهد. برای حواله باید نرخ قطعی مخصوص همان خدمت، کارمزد و مبلغ خالص دریافتی را استعلام کنید.
۴. برای پرداخت اجاره ماهانه در ترکیه، بهتر است پول را یکجا تبدیل کنیم یا چند مرحلهای؟
این تصمیم به زمان سررسید، هزینه هر انتقال و میزان تحمل ریسک شما بستگی دارد. انتقال چندمرحلهای ممکن است ریسک وابستگی به یک نرخ لحظهای را کاهش دهد، اما هزینههای تکراری ایجاد میکند. هیچکدام تضمینکننده نرخ بهتر نیستند.
۵. آیا افزایش قیمت درهم الزاماً به معنای گران شدن لیر در ترکیه است؟
خیر. نرخ درهم در برابر تومان و نرخ لیر در برابر تومان تحت تأثیر عوامل متفاوتی قرار دارند. علاوه بر آن، نرخ دلار در برابر لیر در ترکیه نیز بر محاسبات اثر میگذارد. بنابراین افزایش درهم بهتنهایی برای نتیجهگیری درباره قیمت لیر کافی نیست.
۹. جمعبندی؛ قبل از تبدیل ارز، بهجای نرخ، نتیجه معامله را بخرید
برای ایرانیانی که بین ایران و ترکیه پول جابهجا میکنند، انتخاب مسیر انتقال ارز یک تصمیم مالی واقعی است؛ نه صرفاً مقایسه چند عدد روی تابلو.
تبدیل مستقیم تومان به لیر، خرید دلار و تبدیل آن در استانبول یا استفاده از درهم، هرکدام میتوانند در شرایط مشخصی مزیت داشته باشند.
اما برای انتخاب درست باید سه اصل را رعایت کنید:
- نرخهای مربوط به یک زمان و یک نوع معامله را مقایسه کنید.
- تمام هزینههای تبدیل و انتقال را در محاسبات لحاظ کنید.
- از صرافی بخواهید تعداد دقیق لیر دریافتی را پیش از پرداخت اعلام کند.
توصیه عملی: اگر قصد انتقال مبلغ قابلتوجهی دارید، از دستکم سه ارائهدهنده معتبر، برای مبلغ و مقصد یکسان استعلام بگیرید. سپس پیشنهادها را بر اساس تعداد لیر خالص دریافتی و زمان تسویه مقایسه کنید.
در نهایت، بهترین مسیر لزوماً مسیری نیست که نرخ ارزانتری تبلیغ میکند؛ بهترین مسیر، مسیری است که با هزینه شفاف، ریسک قابلقبول و تسویه قابلپیگیری، بیشترین مبلغ خالص موردنیاز شما را به مقصد میرساند.
دیدگاهتان را بنویسید