بررسی تفاوت بازده ارزی و قدرت خرید واقعی برای افرادی که درآمد یا پساندازشان به دلار و یورو است، اما هزینههای زندگی خود را با لیر پرداخت میکنند.
وقتی ارزش پسانداز بالا میرود، اما زندگی ارزانتر نمیشود
تصور کنید یک ایرانی ساکن استانبول، بخشی از پسانداز خود را به دلار و بخش دیگری را به یورو نگهداری میکند. در طول یک سال، هر دو ارز در برابر لیر افزایش قیمت پیدا میکنند. در نگاه اول، دارایی او رشد کرده است.
اما وقتی زمان پرداخت اجاره خانه، خرید مواد غذایی، هزینه حملونقل یا تمدید قراردادهای خدماتی میرسد، متوجه میشود هزینههای زندگی نیز افزایش پیدا کردهاند.
اینجا یک سؤال مهم مطرح میشود: آیا افزایش ارزش دلار و یورو در برابر لیر واقعاً توان مالی او را بیشتر کرده یا فقط عدد موجودی حسابش تغییر کرده است؟
این تفاوت، نقطه شروع یک تحلیل مهم برای ایرانیانی است که میان دو اقتصاد با شرایط تورمی متفاوت زندگی میکنند.
برای این گروه، انتخاب ارز پسانداز فقط به مقایسه قیمت دلار و یورو محدود نمیشود. باید بررسی کرد هر ارز در برابر لیر چه عملکردی دارد، تورم ترکیه چه اثری بر هزینههای روزمره میگذارد و تغییر ارزش تومان چگونه بر قدرت تأمین مالی از ایران تأثیر میگذارد.
۱. تصویر امروز بازار؛ دلار و یورو در چه موقعیتی قرار دارند؟
برای شروع، بهتر است نرخهای بازار ایران و ترکیه را در یک مقطع زمانی بررسی کنیم.
بر اساس دادههای منتشرشده در ۱۳ نوامبر ۲۰۲۶، نرخهای بازار آزاد ایران به این صورت گزارش شدهاند:
| ارز | قیمت فروش در ایران |
|---|---|
| دلار آمریکا | ۲۷۰٬۲۰۰ تومان |
| یورو | ۲۹۸٬۹۰۰ تومان |
| لیر ترکیه | ۵٬۴۵۰ تومان |
| پوند انگلیس | ۳۵۴٬۰۰۰ تومان |
این ارقام نرخهای گزارششده بازار آزاد هستند و الزاماً نرخ قطعی معامله در صرافی نیستند.
در بازار ترکیه نیز نرخهای مرجع منتشرشده در همین تاریخ، وضعیت زیر را نشان میدهند:
| ارز | نرخ تقریبی در برابر لیر |
|---|---|
| دلار آمریکا | ۵۰٫۳۷ لیر |
| یورو | ۵۵٫۷۳ لیر |
| پوند انگلیس | ۶۶٫۶۶ لیر |
نکته قابلتوجه این است که یورو در برابر لیر عدد بالاتری از دلار دارد؛ اما این موضوع بهتنهایی به معنای سرمایهگذاری بهتر در یورو نیست.
برای مقایسه عملکرد دو ارز باید درصد تغییرات آنها را در یک بازه زمانی یکسان بررسی کرد، نه قیمت اسمی هر واحد را.
۲. چرا گرانتر بودن یورو به معنای سودآوری بیشتر نیست؟
یکی از اشتباهات رایج در بازار ارز، مقایسه ارزش اسمی ارزهاست.
برای مثال، وقتی یک یورو حدود ۵۵٫۷۳ لیر و یک دلار حدود ۵۰٫۳۷ لیر قیمت دارد، ممکن است این تصور ایجاد شود که یورو گزینه بهتری برای نگهداری است.
اما این مقایسه از نظر سرمایهگذاری درست نیست.
فرض کنید دو نفر هرکدام معادل ۱۰ هزار دلار سرمایه دارند. نفر اول دارایی خود را به دلار و نفر دوم به یورو تبدیل میکند.
برای مقایسه منصفانه، باید ارزش اولیه سرمایه هر دو نفر یکسان باشد و سپس تغییرات نرخ دلار و یورو در برابر لیر را بررسی کنیم.
اگر یورو در یک بازه زمانی ۱۰ درصد و دلار ۱۵ درصد در برابر لیر رشد کند، با وجود قیمت اسمی بالاتر یورو، نگهداری دلار نتیجه بهتری داشته است.
بنابراین معیار اصلی، درصد تغییر ارزش ارز در برابر واحد پولی است که قرار است با آن هزینه کنید.
تفاوت نرخ ارز متقاطع با قیمت اسمی
یک شاخص مهم دیگر، نسبت یورو به دلار یا EUR/USD است.
این نسبت نشان میدهد ارزش یورو در برابر دلار چقدر است.
برای نمونه، اگر ارزش یورو در برابر دلار افزایش پیدا کند، ممکن است یورو در بازار ترکیه عملکرد بهتری از دلار داشته باشد؛ حتی اگر نرخ هر دو ارز در برابر لیر افزایش یافته باشد.
در نتیجه، عملکرد یورو در ترکیه فقط به وضعیت اقتصاد ترکیه وابسته نیست؛ تغییرات بازار جهانی یورو و دلار نیز در آن نقش دارند.
۳. آزمون واقعی پسانداز؛ با پولتان در استانبول چه چیزی میتوانید بخرید؟
برای یک ایرانی ساکن ترکیه، معیار نهایی عملکرد ارز باید هزینههای واقعی زندگی باشد.
فرض کنیم فردی ۵ هزار دلار پسانداز دارد و تصمیم گرفته آن را برای هزینههای شش ماه آینده نگهداری کند.
با نرخ مرجع ۵۰٫۳۷ لیر برای هر دلار، ارزش اولیه دارایی او حدود ۲۵۱ هزار و ۸۵۰ لیر خواهد بود.
حالا دو اتفاق ممکن است رخ دهد:
حالت اول: رشد نرخ دلار سریعتر از افزایش هزینههای زندگی
اگر دلار در برابر لیر رشد کند و هزینههای زندگی با سرعت کمتری افزایش پیدا کنند، قدرت خرید دارنده دلار بیشتر میشود.
حالت دوم: افزایش هزینههای زندگی سریعتر از رشد دلار
در این شرایط، موجودی لیر حاصل از تبدیل دلار افزایش پیدا میکند، اما ممکن است فرد نتواند همان مقدار کالا و خدمات قبلی را خریداری کند.
این همان تفاوت میان سود اسمی و سود واقعی است.
تورم ترکیه چه پیامی برای دارندگان دلار و یورو دارد؟
طبق گزارش رسمی مؤسسه آمار ترکیه (TÜİK)، تورم سالانه ترکیه در اکتبر ۲۰۲۶ به ۲۹٫۷۷ درصد و تورم ماهانه به ۲٫۵۸ درصد رسیده است.
در همین گزارش، تورم سالانه گروه مسکن، آب، برق، گاز و سایر سوختها ۴۰٫۲۴ درصد اعلام شده است.
این ارقام نشان میدهند که برای سنجش قدرت خرید، بررسی شاخص عمومی تورم بهتنهایی کافی نیست. ترکیب هزینههای هر خانوار نیز اهمیت دارد.
برای مثال، خانواری که بخش بزرگی از درآمدش صرف اجاره خانه میشود، ممکن است فشار تورمی متفاوتی از فردی تجربه کند که خانه شخصی دارد و هزینه مسکن برایش محدودتر است.
بنابراین، حتی اگر ارزش دارایی ارزی افزایش پیدا کند، نتیجه نهایی به نوع مخارج و میزان افزایش قیمت آنها بستگی دارد.
۴. دلار و یورو در سه سناریوی متفاوت بازار ترکیه
بهجای پیشبینی قطعی اینکه کدام ارز گرانتر خواهد شد، بهتر است سه وضعیت احتمالی را بررسی کنیم.
سناریوی اول: تضعیف بیشتر لیر در برابر دلار
اگر لیر در برابر دلار تضعیف شود، دارنده دلار میتواند در ازای هر واحد ارز خارجی، لیر بیشتری دریافت کند.
این وضعیت برای افرادی که درآمد دلاری دارند یا پساندازشان به دلار است، میتواند مزیت ایجاد کند.
اما یک نکته مهم وجود دارد: اگر افزایش نرخ دلار ناشی از فشارهای تورمی در ترکیه باشد، هزینههای روزمره نیز ممکن است افزایش پیدا کنند.
در چنین شرایطی، رشد ارزش اسمی دلار الزاماً به معنای افزایش همان میزان قدرت خرید نیست.
سناریوی دوم: تقویت یورو در برابر دلار
اگر اقتصاد منطقه یورو شرایط مساعدتری پیدا کند یا ارزش یورو در بازار جهانی تقویت شود، ممکن است یورو در برابر دلار عملکرد بهتری داشته باشد.
برای ایرانیانی که درآمد یا دارایی یورویی دارند، این وضعیت میتواند به افزایش ارزش دارایی در برابر لیر منجر شود.
بااینحال، برای ارزیابی این سناریو باید همزمان دو نرخ EUR/USD و EUR/TRY را بررسی کرد.
صرف مشاهده افزایش قیمت یورو در بازار ایران برای نتیجهگیری کافی نیست.
سناریوی سوم: کاهش سرعت تضعیف لیر
در صورتی که سیاستهای پولی ترکیه به تثبیت نسبی لیر کمک کنند، ممکن است سرعت رشد دلار و یورو در برابر لیر کاهش یابد.
این وضعیت میتواند برای افرادی که تمام پسانداز خود را به ارز خارجی تبدیل کردهاند، از نظر بازده کوتاهمدت متفاوت باشد.
اما برای خانواری که درآمدش به لیر و مخارجش نیز به لیر است، ثبات بیشتر نرخ ارز میتواند برنامهریزی مالی را آسانتر کند.
نکته اینجاست که ثبات نرخ ارز بهتنهایی به معنای کنترل کامل تورم نیست.
۵. پسانداز دلاری، یورویی یا لیری؛ کدام انتخاب برای چه کسی منطقیتر است؟
پاسخ به این سؤال به محل درآمد، زمان مصرف پول و نوع تعهدات مالی بستگی دارد.
| وضعیت مالی فرد | موضوعی که باید در اولویت باشد |
|---|---|
| درآمد دلاری و مخارج لیری | مقایسه رشد دلار با تورم هزینههای شخصی |
| درآمد یورویی و مخارج لیری | بررسی همزمان EUR/TRY و EUR/USD |
| درآمد لیری و پسانداز ارزی | تناسب ذخیره ارزی با زمان نیاز به پول |
| درآمد تومانی و زندگی در ترکیه | بررسی ریسک کاهش ارزش تومان و هزینه تبدیل |
| دریافت درآمد از چند کشور | تنوع ارزی متناسب با تعهدات مالی |
چه زمانی نگهداری دلار منطقیتر است؟
اگر درآمد، قراردادها یا تعهدات مالی فرد به دلار وابسته باشند، نگهداری بخشی از دارایی به دلار میتواند ریسک تبدیلهای مکرر را کاهش دهد.
همچنین دلار در بسیاری از بازارهای جهانی نقدشوندگی بالایی دارد و معمولاً بهعنوان ارز مرجع در مقایسههای بینالمللی استفاده میشود.
چه زمانی یورو میتواند انتخاب مناسبتری باشد؟
اگر فرد درآمد یورویی دارد، قصد پرداخت هزینههایی به یورو را دارد یا بخش مهمی از برنامه مالیاش به اقتصاد منطقه یورو وابسته است، نگهداری یورو میتواند منطقی باشد.
اما صرفاً به دلیل بالاتر بودن قیمت یورو به لیر نباید تمام دارایی را به این ارز تبدیل کرد.
آیا نگهداری تمام پول به لیر تصمیم درستی است؟
اگر هزینههای نزدیک و مشخصی به لیر دارید، نگهداری مبلغ موردنیاز به لیر میتواند از شما در برابر نوسانات کوتاهمدت محافظت کند.
برای مثال، پول اجاره ماه آینده بهتر است وابسته به پیشبینی نرخ دلار در روزهای آینده نباشد.
در مقابل، نگهداری تمام پسانداز بلندمدت به لیر نیز میتواند در محیط تورمی ریسک کاهش قدرت خرید داشته باشد.
۶. ریسک پنهان ایرانیان ترکیه؛ وابستگی همزمان به تومان و لیر
برای بسیاری از مهاجران ایرانی، مسئله فقط انتخاب میان دلار و یورو نیست.
گاهی منبع تأمین مالی از ایران است، اما هزینههای زندگی در ترکیه پرداخت میشود. در چنین شرایطی، فرد همزمان در معرض تغییرات ارزش تومان و لیر قرار دارد.
فرض کنید خانوادهای در ایران هر ماه مبلغ مشخصی برای فرزند خود در استانبول ارسال میکند.
اگر تومان در برابر دلار تضعیف شود، ممکن است خانواده مجبور شود برای تأمین همان مبلغ ارزی، تومان بیشتری پرداخت کند.
از طرف دیگر، اگر لیر در برابر دلار تقویت شود، هزینه تبدیل دلار به لیر نیز میتواند تغییر کند.
در نتیجه، دو نرخ مستقل بر وضعیت مالی این خانواده اثر میگذارند:
- نرخ تومان در برابر دلار یا یورو؛
- نرخ دلار یا یورو در برابر لیر.
این وابستگی دوگانه باعث میشود برنامهریزی مالی ایرانیان ترکیه پیچیدهتر از افرادی باشد که درآمد و هزینههایشان هر دو به یک ارز وابسته است.
یک اشتباه پرهزینه: تبدیل تمام دارایی بر اساس یک خبر
فرض کنید خبری درباره افزایش احتمالی قیمت دلار منتشر میشود.
فردی که پساندازش به لیر است، از ترس کاهش ارزش پول، تمام دارایی خود را به دلار تبدیل میکند.
چند روز بعد ممکن است بازار در جهت دیگری حرکت کند یا هزینه تبدیل مجدد، بخش قابلتوجهی از اختلاف قیمت را از بین ببرد.
این تصمیم بیشتر از آنکه بر اساس برنامه مالی باشد، تحت تأثیر ترس از جا ماندن از بازار گرفته شده است.
در نقطه مقابل، بعضی افراد نیز به امید افزایش بیشتر یورو، تمام دارایی خود را به این ارز تبدیل میکنند؛ بدون آنکه نیازهای کوتاهمدت خود را در نظر بگیرند.
هیچکدام از این رفتارها جایگزین مدیریت ریسک نیستند.
۷. چطور قدرت خرید واقعی دارایی ارزی را محاسبه کنیم؟
برای اینکه بدانید نگهداری دلار یا یورو واقعاً به نفع شما بوده است، لازم نیست تحلیلگر حرفهای بازار باشید.
یک مقایسه ساده میتواند تصویر روشنتری ارائه کند.
ابتدا ارزش دارایی خود را در ابتدای دوره به لیر محاسبه کنید:
ارزش اولیه دارایی = تعداد ارز خارجی × نرخ آن ارز به لیر
سپس همین محاسبه را در پایان دوره انجام دهید.
در مرحله بعد، هزینه سبد مصرفی خود را در ابتدای دوره و پایان دوره مقایسه کنید.
برای نمونه، سبد مصرفی میتواند شامل موارد زیر باشد:
- اجاره یا سهم مسکن
- مواد غذایی
- حملونقل
- قبوض و خدمات
- هزینههای درمانی و شخصی
اگر ارزش لیر حاصل از دارایی ارزی شما ۱۵ درصد افزایش یافته، اما هزینه سبد مصرفیتان ۲۵ درصد بیشتر شده باشد، قدرت خرید شما کاهش یافته است.
برای محاسبه دقیقتر، میتوان از رابطه زیر استفاده کرد:
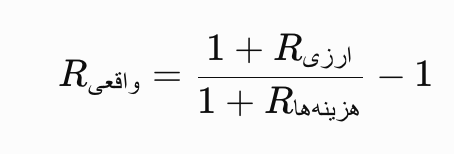
در این فرمول، بازده ارزی و افزایش هزینههای زندگی باید مربوط به یک بازه زمانی یکسان باشند.
این روش برای مقایسه واقعیتر عملکرد داراییها بسیار مفیدتر از نگاه کردن به قیمت روز دلار و یورو است.
۸. سؤالات متداول درباره انتخاب دلار و یورو برای زندگی در ترکیه
آیا برای یک ایرانی ساکن ترکیه، نگهداری دلار بهتر از لیر است؟
اگر هزینههای شما به لیر است، نگهداری بخشی از پسانداز به ارز خارجی میتواند در برابر برخی ریسکهای ارزی نقش محافظتی داشته باشد. اما پول موردنیاز برای مخارج نزدیک بهتر است متناسب با زمان پرداخت و به ارز همان تعهد نگهداری شود.
چرا ممکن است قیمت دلار در ایران افزایش یابد اما دلار در ترکیه تغییر زیادی نکند؟
زیرا نرخ دلار به تومان و دلار به لیر تحت تأثیر عوامل متفاوتی قرار دارند. کاهش ارزش تومان در برابر دلار میتواند قیمت تومانی دلار را بالا ببرد، حتی اگر نرخ دلار در برابر لیر تقریباً ثابت باشد.
برای ایرانیانی که از ایران درآمد دارند، تغییر نرخ یورو چه اهمیتی دارد؟
اگر درآمد به تومان دریافت شود و مخارج به یورو یا لیر باشد، تغییر ارزش تومان در برابر ارز مقصد مستقیماً بر قدرت تأمین هزینهها اثر میگذارد. انتخاب ارز واسطه نیز میتواند هزینه تبدیل را تغییر دهد.
آیا تورم ترکیه میتواند سود حاصل از نگهداری دلار را از بین ببرد؟
بله، اگر افزایش هزینههای زندگی سریعتر از رشد ارزش دلار در برابر لیر باشد، قدرت خرید واقعی دارایی کاهش پیدا میکند. به همین دلیل باید بازده ارزی را با افزایش هزینههای شخصی مقایسه کرد.
برای پسانداز بلندمدت، دلار بهتر است یا یورو؟
پاسخ قطعی وجود ندارد. این انتخاب به ارز درآمد، تعهدات مالی آینده، نیاز به نقدشوندگی و ریسک قابلتحمل فرد بستگی دارد. تنوع ارزی نیز میتواند در بعضی شرایط از وابستگی کامل به یک ارز جلوگیری کند، اما هزینه تبدیل و پیچیدگی مدیریت را افزایش میدهد.
۹. نتیجهگیری؛ ارزش دارایی را با تعداد لیرهای قابل خرید بسنجید، نه با عدد موجودی حساب
برای ایرانیانی که در ترکیه زندگی میکنند، افزایش قیمت دلار یا یورو فقط بخشی از معادله مالی است.
ممکن است دارایی ارزی شما در برابر لیر رشد کند، اما همزمان افزایش اجاره، مواد غذایی و خدمات باعث شود قدرت خریدتان کمتر از گذشته باشد.
از طرف دیگر، کاهش سرعت رشد دلار در برابر لیر لزوماً به معنای زیان قطعی برای تمام دارندگان دلار نیست؛ بهخصوص اگر درآمد و هزینههای آنها به ارزهای متفاوت وابسته باشد.
برای تصمیمگیری بهتر، سه اصل را در نظر بگیرید:
۱. پولی را که برای هزینههای نزدیک در ترکیه نیاز دارید، بر اساس زمان پرداخت و به ارز تعهدات خود مدیریت کنید.
۲. برای پسانداز بلندمدت، فقط به روند قیمت یک ارز تکیه نکنید و عملکرد دلار و یورو را در برابر لیر و هزینههای واقعی زندگی بسنجید.
۳. اگر درآمد شما از ایران تأمین میشود، تغییرات تومان را نیز در کنار نرخ ارزهای جهانی بررسی کنید.
در نهایت، برنده واقعی بازار کسی نیست که صرفاً تعداد بیشتری دلار یا یورو نگهداری میکند؛ بلکه کسی است که در زمان نیاز، با دارایی خود قدرت خرید بیشتری به دست میآورد.
دیدگاهتان را بنویسید